

CAIXA: o que é o rating interno e como ele influencia a aprovação de cartões e limites?
Entenda como a CAIXA avalia o perfil de crédito dos clientes, quais classificações podem aparecer nos relatórios internos e o que pode ajudar a melhorar seu relacionamento com o banco.
Se você possui CPF e relacionamento bancário, provavelmente já passou por alguma avaliação de crédito. Os bancos monitoram continuamente o comportamento financeiro dos clientes para estimar riscos de inadimplência e decidir quem pode receber crédito, cartões, financiamentos e aumentos de limite.
Na CAIXA Econômica Federal, essa avaliação também considera informações internas do relacionamento com o banco. Um dos conceitos importantes nesse processo é o rating interno, uma classificação utilizada para avaliar o risco de crédito do cliente.
Clube Livelo, Turbo, transferências bonificadas e anuidade grátis; confira as oportunidades!
OKX Money chega ao Brasil com cartão metal, cashback de até 10% e mais…
O que é o rating interno da CAIXA?
O rating interno pode ser entendido como uma classificação de risco de crédito atribuída pelo banco ao cliente.
Essa avaliação considera diferentes informações financeiras e comportamentais para estimar a capacidade e a probabilidade de pagamento das obrigações assumidas.
Itaú acaba com modalidade de Limite e clientes precisam correr
Na prática, o rating pode influenciar decisões como:
- Aprovação de cartões de crédito;
- Concessão de limites;
- Aumento de limite de crédito;
- Aprovação de empréstimos;
- Financiamentos;
- Oferta de determinados produtos bancários.
É importante destacar que o rating interno não é necessariamente a mesma coisa que o score divulgado por empresas como Serasa e SPC.
Quais são as classificações do rating interno?
Em avaliações de crédito, podem existir classificações por letras, como AA, A, B, C, D e outras categorias.
Para facilitar a compreensão da escala, também podemos organizar os ratings com sinais positivos e negativos, como:
| Rating | Interpretação geral |
|---|---|
| AA+ | Classificação superior dentro da faixa AA |
| AA | Classificação muito elevada |
| AA− | Classificação elevada, abaixo de AA |
| A+ | Classificação superior dentro da faixa A |
| A | Classificação elevada |
| A− | Classificação inferior dentro da faixa A |
| B+ | Classificação superior dentro da faixa B |
| B | Classificação intermediária |
| B− | Classificação inferior dentro da faixa B |
| C+ | Classificação superior dentro da faixa C |
| C | Classificação mais limitada |
| C− | Classificação inferior dentro da faixa C |
| D | Classificação de maior risco |
Atenção: essa tabela é uma representação explicativa de uma escala de ratings. A CAIXA não necessariamente divulga publicamente todos os níveis, seus sinais ou os critérios exatos utilizados em seus modelos internos. A classificação efetiva pode variar conforme o sistema e o produto avaliado.
A CAIXA possui um rating interno para cada cliente?
Clientes que possuem relacionamento com a CAIXA podem ser submetidos a avaliações internas de crédito.
Entretanto, o rating não funciona como uma nota pública disponível para consulta livre pelo correntista.
O cliente pode não ter acesso direto à classificação utilizada internamente pelo banco. Dependendo do sistema e das atribuições profissionais, funcionários envolvidos no relacionamento ou na análise de crédito podem consultar informações relacionadas à avaliação.
Isso não significa que o gerente tenha autonomia para aprovar qualquer operação. As decisões também dependem das políticas de crédito, regras do produto e demais critérios de elegibilidade.
Rating interno e Serasa são a mesma coisa?
Não.
O score de crédito de empresas como a Serasa é uma pontuação externa, calculada conforme modelos próprios.
Já o rating interno é uma avaliação utilizada pelo próprio banco, considerando informações externas e elementos do relacionamento financeiro do cliente.
Um consumidor pode apresentar uma boa pontuação no Serasa e, mesmo assim, ter dificuldades para conseguir crédito na CAIXA.
O contrário também pode acontecer: um cliente pode ter uma avaliação interna favorável, mas enfrentar restrições decorrentes de informações externas ou políticas específicas de determinado produto.
A existência de uma negativação, por exemplo, pode dificultar significativamente a aprovação de crédito, embora a decisão dependa da operação e das regras aplicáveis.
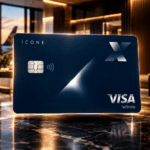
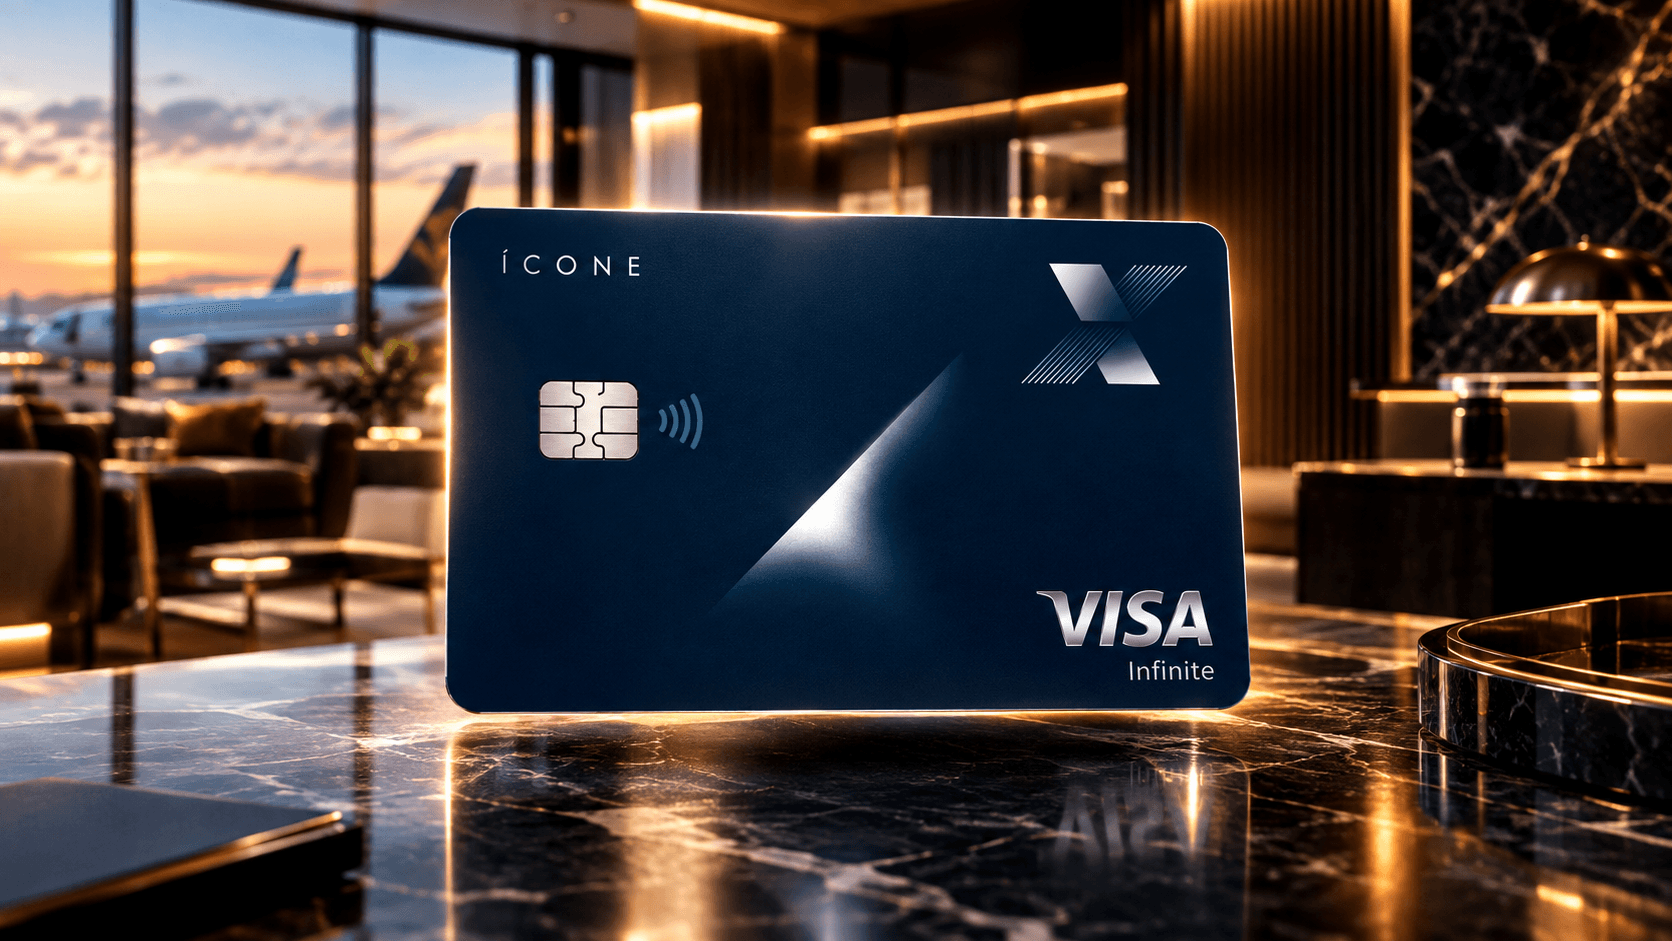
O rating interno influencia a aprovação do CAIXA Ícone Visa Infinite?
Sim, a avaliação de crédito pode influenciar a aprovação de cartões premium, incluindo o CAIXA Ícone Visa Infinite.
Mesmo clientes com renda elevada e patrimônio expressivo podem enfrentar dificuldades na aprovação se apresentarem indicadores de risco desfavoráveis.
Isso acontece porque renda elevada não significa automaticamente baixo risco de crédito.
O banco também considera fatores como:
- Comprometimento da renda;
- Endividamento total;
- Histórico de pagamentos;
- Limites utilizados;
- Relacionamento com a instituição;
- Informações cadastrais;
- Políticas internas de concessão de crédito.
Por exemplo, um cliente com renda declarada de R$ 100 mil pode ter uma proposta recusada caso sua avaliação de risco não seja considerada adequada.
O que influencia o rating interno da CAIXA?
Embora os critérios exatos não sejam públicos, avaliações de risco de crédito normalmente consideram diferentes aspectos do comportamento financeiro.
Histórico de pagamentos
Pagar as faturas e obrigações dentro do prazo é um dos elementos mais importantes para construir um histórico financeiro saudável.
Atrasos recorrentes, renegociações e inadimplência podem prejudicar a avaliação de risco.
Endividamento
Mesmo uma pessoa com renda elevada pode apresentar risco maior quando possui muitos compromissos financeiros.
Entre os fatores que merecem atenção estão:
- Alto comprometimento da renda;
- Muitos contratos de crédito;
- Utilização elevada dos limites disponíveis;
- Empréstimos e financiamentos em andamento;
- Uso recorrente de crédito rotativo.
Relacionamento financeiro
O relacionamento com a CAIXA pode contribuir para que o banco conheça melhor o perfil financeiro do cliente.
Entre os elementos que podem fazer parte desse relacionamento estão:
- Conta corrente ativa;
- Recebimento de salário;
- Portabilidade salarial;
- Movimentação financeira;
- Investimentos;
- Cartões de crédito ativos;
- Contratação de outros produtos.
Esses elementos não garantem uma melhora automática do rating, mas podem integrar a análise de relacionamento e elegibilidade.
Minha experiência com o rating interno da CAIXA: de C para A e depois C+
Minha trajetória com a CAIXA mostra como o rating interno pode mudar ao longo do relacionamento bancário. Comecei com classificação C, consegui evoluir até A e, atualmente, voltei para C+.
Nesse período, algumas mudanças importantes aconteceram no meu relacionamento com o banco. Cancelei minha conta, posteriormente reabri e, após um erro gerencial, perdi o limite de um dos meus cartões de crédito.
Na minha percepção, esse episódio impactou significativamente minha avaliação interna. A queda de A para C+ foi bastante expressiva e demonstra como alterações no relacionamento e na estrutura de crédito podem coincidir com mudanças importantes na classificação do cliente.
É importante ressaltar que não tenho acesso aos critérios completos utilizados pela CAIXA para determinar essa alteração, portanto não posso afirmar que a perda do limite ou o encerramento da conta foram, isoladamente, responsáveis pela queda. Entretanto, a sequência dos acontecimentos chama atenção e reforça a importância de preservar um relacionamento bancário consistente.
Como melhorar o rating interno?
Não existe uma fórmula pública que garanta a melhora da classificação interna da CAIXA. Entretanto, algumas atitudes ajudam a construir um perfil financeiro mais saudável.
- Pague suas faturas sempre em dia.
- Evite utilizar constantemente o crédito rotativo.
- Não financie faturas sem necessidade.
- Mantenha seus dados cadastrais atualizados.
- Evite comprometer excessivamente sua renda.
- Utilize os produtos bancários de maneira responsável.
- Mantenha investimentos compatíveis com seu planejamento financeiro.
- Evite contratar crédito desnecessário.
- Procure manter movimentação financeira coerente com sua renda.
A contratação de investimentos, seguros ou outros produtos não garante aprovação de cartão ou aumento de limite. O banco continua realizando sua própria avaliação de risco.
Conclusão
O rating interno é um dos elementos importantes para compreender como a CAIXA avalia seus clientes na concessão de crédito.
Ele pode influenciar a aprovação de cartões, limites e outros produtos, mas não deve ser analisado isoladamente. Renda, endividamento, histórico de pagamentos, relacionamento e políticas específicas também fazem parte do processo.
Para quem deseja conquistar um cartão premium, como o CAIXA Ícone Visa Infinite, manter um histórico financeiro saudável e um relacionamento consistente com o banco pode ser tão importante quanto apresentar uma renda elevada.
Tags: CAIXA, rating interno CAIXA, análise de crédito, rating bancário, cartão de crédito CAIXA, CAIXA Ícone Visa Infinite, aumento de limite, aprovação de cartão, crédito bancário, relacionamento bancário, score de crédito, Viagem Black.
Autor




Publicar comentário