

O fim dos cartões ‘Black’: O que esperar para 2027? Novas tendências e cartões Ultrapremium – NOVO NORMAL
Durante muitos anos, possuir um cartão Black ou Visa Infinite era sinônimo de exclusividade. Eram produtos reservados para poucos clientes, normalmente com renda elevada, investimentos significativos e relacionamento sólido com os bancos.
Mas algo mudou nos últimos anos.
Cada vez mais pessoas passaram a ter acesso a cartões premium. O resultado foi uma transformação profunda no mercado. Por isso, muitos consumidores têm a sensação de que os cartões Black estão perdendo espaço ou até mesmo “acabando”.
Ícone x Altus LIV x DUX: o duelo dos melhores Visa Infinite de bancos públicos (2026)
Por que os bancos estão cortando limites de cartão e de conta em 2026, e o que esperar para 2027
A realidade, porém, é diferente.
Os cartões Black não estão desaparecendo. O que está acontecendo é uma reestruturação completa da pirâmide dos cartões de crédito.
Turbo Livelo: turbine até 25x com milheiro a R$ 30 até 13/11; vale a pena?
1. Ficaram fáceis demais de conseguir
Entre 2018 e 2025, bancos tradicionais, cooperativas e fintechs iniciaram uma verdadeira corrida para conquistar clientes de alta renda.
O problema é que, para crescer rapidamente, muitas instituições flexibilizaram os critérios de acesso aos cartões premium.
Antes, um Mastercard Black ou Visa Infinite exigia:
- Renda muito elevada;
- Grandes investimentos;
- Convite do gerente;
- Relacionamento bancário consolidado.
Hoje é possível conseguir diversos cartões Black ou Infinite com investimentos relativamente modestos ou até mesmo por campanhas de aquisição.
O resultado foi inevitável: a exclusividade diminuiu.
O que antes era um símbolo de elite financeira tornou-se um produto amplamente disponível para uma parcela muito maior da população.
Hoje? Cartões Black entregues para renda a partir de R$8 mil, investimento a partir de R$5 mil. Deteriorização do produto ‘BLACK’
2. Os benefícios ficaram caros demais para os bancos
Outro fator decisivo foi o aumento expressivo dos custos dos benefícios premium.
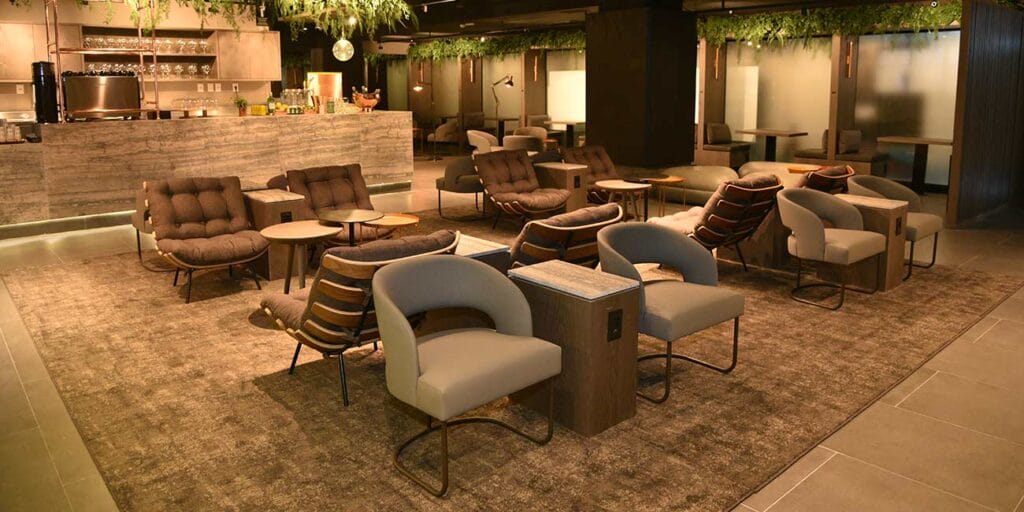
O maior exemplo são as salas VIP.
Há alguns anos, o cliente utilizava lounges ocasionalmente. Hoje, muitos viajantes utilizam salas VIP em praticamente todas as viagens, levam acompanhantes e fazem múltiplas visitas durante conexões.
Isso elevou significativamente os custos para os bancos.
Não por acaso, o mercado assistiu nos últimos anos a diversos movimentos:
- Redução de acessos gratuitos;
- Criação de limites anuais;
- Exigência de gastos mínimos;
- Vinculação de benefícios ao volume de investimentos.
Os bancos perceberam que não era sustentável oferecer benefícios ilimitados para uma base cada vez maior de clientes.
3. O cliente ficou mais exigente
Antigamente, pagar uma anuidade de R$ 1.000 ou R$ 1.500 era algo relativamente comum para quem desejava um cartão premium.
Hoje, o consumidor compara tudo.
Ele quer:
- Mais milhas;
- Mais cashback;
- Mais acessos a salas VIP;
- Mais seguros;
- Mais benefícios em viagens;
- Menor custo.
Se o cartão não entrega valor real, o cliente cancela. Isso obrigou os bancos a repensarem completamente suas estratégias.
O cliente de alta renda quer exclusividade e não o ‘mais do mesmo’
4. Os programas de milhas mudaram
Outro elemento importante foi a inflação das milhas.
Passagens que antes custavam 30 mil milhas passaram a custar 50 mil, 80 mil ou até mais.
Muitos clientes perceberam que acumular pontos sem uma estratégia adequada já não garante o mesmo retorno de anos atrás.
Por isso, apenas oferecer um cartão Black deixou de ser suficiente para atrair os melhores clientes.
5. A nova segmentação do mercado
O verdadeiro movimento não é o fim dos cartões Black.
É a criação de novas categorias acima deles.
Os bancos perceberam que precisavam diferenciar melhor seus clientes e começaram a criar níveis superiores de relacionamento.
A pirâmide atual começa a ficar cada vez mais clara.
Nível tradicional
- Gold
- Platinum
- Signature
- Nanquim
São os produtos voltados para a grande massa de consumidores.
Nível intermediário premium

É aqui que muitos dos atuais Black e Infinite estão sendo posicionados.
Entre eles:
- Mastercard Black tradicionais;
- Visa Infinite tradicionais;
- Revolut Metal;
- Elo Diners Caixa;
- American Express Platinum Card (versão de plástico);
- Sicredi Visa Infinite (Podem acreditar!!);
- Diversos cartões Infinite e Black de cooperativas.
Esses produtos continuam oferecendo benefícios relevantes, mas já não representam mais o topo do mercado.
O novo segmento premium

Acima dos Black tradicionais surge uma categoria voltada para clientes de alta renda e patrimônio elevado.
Nesse grupo encontramos produtos como:
- BRB DUX;
- Santander Unlimited;
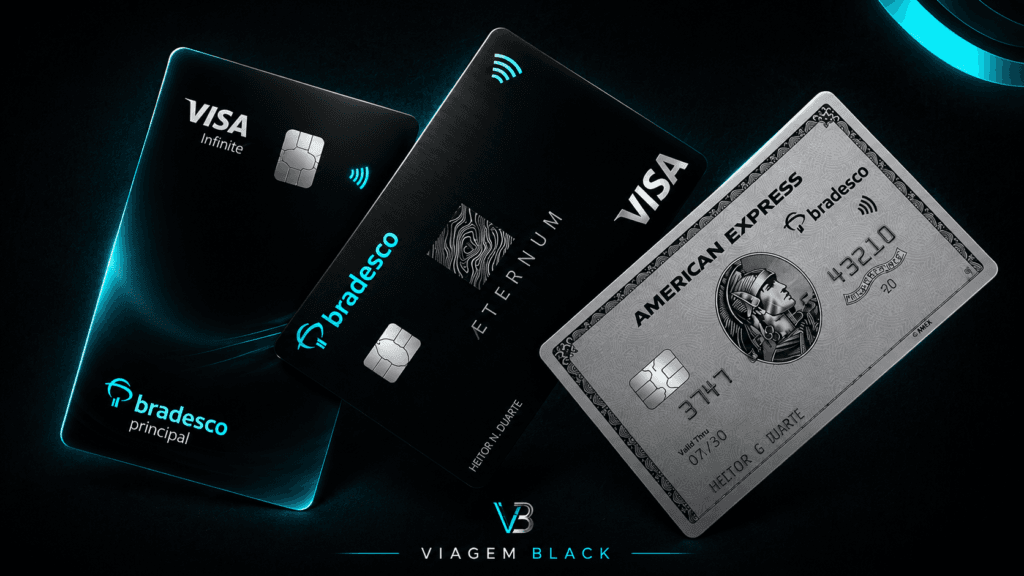
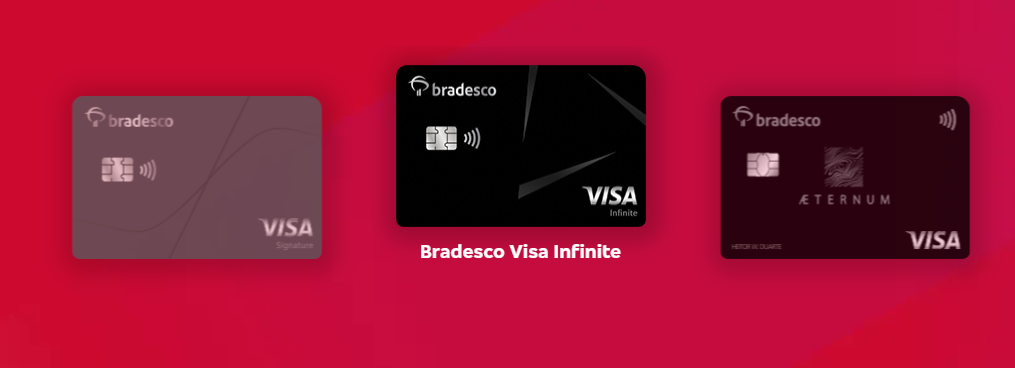
- Bradesco Aeternum;
- Altus BB;
- Altus Liv BB;
- CAIXA Ícone;
- Unicred Ímpar;
- The One (ressucitado); Exclusivo e caro e fraco, mas… vem novidades aí.
- World Legend Elite;
- C6 Graphene World Legend;
- XP Legacy
- Itaú Personnalité World Legend;
- PicPay World Legend.
Esses cartões começam a apresentar características bastante diferentes:
- Anuidades acima de R$ 3.000 por ano;
- Salas VIP ilimitadas;
- Acesso para convidados;
- Concierge diferenciado;
- Benefícios exclusivos de viagem;
- Acúmulo acima de 3 pontos por dólar;
- Atendimento dedicado;
- Critérios mais rígidos de elegibilidade.
É nesse segmento que os bancos estão concentrando seus maiores investimentos atualmente.
O nascimento da categoria Ultra Premium
Mas existe um grupo ainda mais exclusivo.
Uma categoria criada para clientes private banking, ultra high net worth e investidores de patrimônio extremamente elevado.
É o segmento Ultra Premium.
Nele encontramos produtos como:
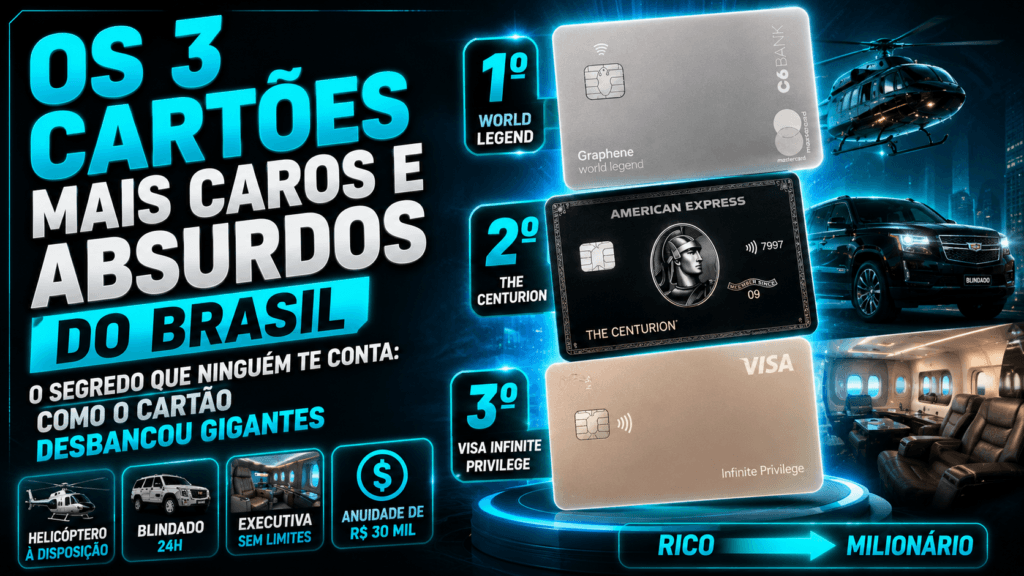
- American Express Centurion;
- Visa Infinite Privilege;
- Elo Supremo (nome comercial ainda não divulgado oficialmente);
- Mastercard World Legend – segumento Private.
Esses cartões representam uma nova geração de produtos financeiros.
O objetivo não é apenas oferecer benefícios.
O objetivo é proporcionar acesso.
Acesso a experiências.
Acesso a eventos.
Acesso a serviços personalizados.
Acesso a um ecossistema que vai muito além das milhas e das salas VIP.
A tendência para 2027 e os próximos anos
Tudo indica que veremos uma divisão ainda maior do mercado.
Os cartões Black e Infinite continuarão existindo.
Mas cada vez mais serão vistos como produtos intermediários dentro da jornada de relacionamento bancário.
Enquanto isso, os bancos devem continuar ampliando a oferta de cartões premium e ultra premium com:
- Anuidades superiores a R$ 3 mil;
- Pontuações acima de 3 pontos por dólar;
- Cada banco com seu programa de fidelidade (tendência)
- Salas VIP ilimitadas, MAS… com muito mais controle, QR Code, exclusividade de programas;
- Fim do Visa Airport Companion?
- Benefícios para acompanhantes;
- Experiências exclusivas;
- Programas voltados para alta renda e clientes private.
- Mimos de luxo (Vide programas de fidelidade de empresas americanas – Malas, carteiras, vouchers)
Por isso, a pergunta correta talvez não seja:
“Os cartões Black estão acabando?”
A pergunta mais interessante é:
“Os cartões Black deixaram de ser o topo da pirâmide?”
E a resposta parece ser claramente sim.
O que estamos vendo não é o fim dos cartões Black.
Estamos assistindo ao nascimento de uma nova elite dos cartões de crédito.
Autor


Segue o fio...



Publicar comentário